
L’essentielDepuis 2025, l’AMF contrôle les conseillers en investissements financiers (CIF) avec une méthode sur pièces baptisée CORE, présentée officiellement le 12 juin 2026. Le cabinet contrôlé dispose de 10 jours ouvrés pour transmettre ses documents, et ce qui n’est pas envoyé dans ce délai est réputé ne pas exister. Les premières campagnes ont fait ressortir trois faiblesses récurrentes : l’information sur les coûts et frais, le recueil des préférences de durabilité et le dispositif LCB-FT. L’enjeu n’est plus d’être conforme en théorie, mais de pouvoir le prouver rapidement, dossier par dossier.
Pendant longtemps, un cabinet de gestion de patrimoine pouvait considérer qu’un contrôle de l’AMF concernait surtout les grands acteurs. Cette perception ne tient plus. Dans ses priorités de supervision 2026, l’Autorité annonce renforcer la supervision des acteurs de la distribution, dont les CIF.
Avec le contrôle CORE, un cabinet de deux conseillers peut désormais être contrôlé sans aucune visite, uniquement sur la base des documents qu’il transmet. Comment se déroule ce contrôle, quels points l’AMF examine-t-elle en priorité et comment s’organiser pour y répondre dans les délais ?
Contrôle CORE : ce qui change pour les CIF
Le contrôle CORE (Campagne d’Observation des Risques et d’Enseignements) remplace les anciens « contrôles de masse ». Il repose sur une approche par les risques : l’AMF cartographie l’ensemble des CIF à partir de leurs données annuelles, de la revue de leurs sites internet et d’échanges avec la profession, puis cible un large panel de cabinets au fil de plusieurs campagnes par an.
La méthode a été déployée en 2025 et présentée officiellement par l’AMF le 12 juin 2026. Le contrôle est mené exclusivement sur pièces : le dossier documentaire du cabinet devient donc sa seule défense.
Le contrôle CORE vise pour l’instant les seuls CIF. Un cabinet qui distribue également de l’assurance-vie en tant que courtier reste par ailleurs soumis au contrôle de l’ACPR sur la DDA et la LCB-FT. Les bonnes pratiques décrites ci-dessous valent pour les deux régimes.
Dix jours ouvrés pour transmettre ses pièces
Le contrôle s’ouvre par un ordre de mission signé par le secrétaire général de l’AMF, suivi d’un appel des inspecteurs pour en expliquer le déroulé. Le cabinet reçoit ensuite par courriel l’ordre de mission, la charte du contrôle, la liste des documents attendus et un questionnaire à compléter.
10 jours
Tout document manquant à l’échéance est considéré comme inexistant, même s’il se trouve dans un classeur du cabinet. Les inspecteurs analysent ensuite le respect des obligations professionnelles et peuvent demander des compléments.
Lors d’un contrôle CORE, une pièce qui n’est pas transmise à temps n’existe pas.
Deux suites sont possibles. Soit une lettre d’observations accompagnée d’une grille d’analyse, qui peut être transmise à l’association professionnelle du cabinet (CNCGP, ANACOFI-CIF, La Compagnie des CIF, CNCEF Patrimoine). Soit une bascule vers un contrôle classique, avec visite sur place et rapport, pouvant lui-même conduire à une procédure devant la Commission des sanctions.
La charte du contrôle mise à jour en mai 2026 rappelle deux points : transmettre une information délibérément erronée constitue un manquement au devoir de loyauté, et la personne contrôlée peut faire valoir les mesures de remédiation engagées après réception du rapport.
En pratique, 10 jours ouvrés représentent deux semaines calendaires, dont il faut retirer les rendez-vous clients déjà planifiés. Il reste souvent quelques demi-journées pour retrouver, vérifier et exporter des dizaines de pièces. Si celles-ci sont dispersées entre e-mails, dossiers partagés et papier, le délai devient difficile à tenir.
Les trois faiblesses relevées lors des premières campagnes
Entre juin et décembre 2025, l’AMF a mené 15 contrôles CORE répartis en deux campagnes. Trois axes d’amélioration prioritaires en ressortent.
Le premier concerne l’information sur les coûts et frais, point faible le plus marqué. Les CIF ne délivrent pas systématiquement une information complète, claire et compréhensible : coûts non personnalisés selon le montant réellement investi, confusion entre frais du service de conseil et frais des instruments financiers, présentation perfectible de l’impact cumulé des frais sur la performance. Sur les rétrocessions, la situation est jugée plus satisfaisante, mais certains cabinets peinent à démontrer que ces incitations améliorent réellement le service rendu au client. Il faut donc pouvoir produire une information ex ante chiffrée pour chaque recommandation, en euros et en pourcentage, un reporting ex post annuel, et un document expliquant quel service supplémentaire les incitations financent (suivi, reporting, accès à une gamme plus large).
Le deuxième porte sur le recueil des préférences de durabilité, obligatoire depuis le 1er janvier 2023 mais appliqué de façon inégale.
73 %
Ces trois axes sont la part alignée sur la taxonomie européenne, la part d’investissements durables au sens SFDR et la prise en compte des principales incidences négatives (PAI). L’AMF relève aussi un manque de cohérence entre les préférences recueillies et les produits conseillés. Le dossier doit donc contenir un questionnaire couvrant les trois axes, la réponse signée du client et un rapport d’adéquation expliquant pourquoi le produit proposé correspond à ces préférences, ou non, et avec quel accord du client.
Le troisième concerne le dispositif LCB-FT, où les marges de progression sont parfois significatives : absence de classification des risques clients ou classification sans hiérarchisation pertinente, vérification d’identité tardive ou appuyée sur des pièces insuffisamment probantes. La synthèse des contrôles LCB-FT publiée par l’AMF le 15 juin 2026 confirme que le sujet reste un point de vigilance, et rappelle qu’un document établi après l’ouverture d’un contrôle ne permet pas de démontrer que le dispositif fonctionnait auparavant.
De la conformité déclarée à la conformité prouvée
Le contrôle CORE change la question posée au cabinet. Il ne s’agit plus de savoir s’il connaît ses obligations, mais s’il peut prouver, dossier par dossier, qu’il les a respectées. Un audit interne simple consiste à vérifier, pour chaque pièce, qu’elle peut être produite en moins de cinq minutes.
Au niveau du cabinet, les pièces attendues sont notamment :
- le programme d’activité et l’attestation d’adhésion à l’association professionnelle à jour ;
- les procédures internes écrites (connaissance client, conseil, conflits d’intérêts, réclamations) et le registre des conflits d’intérêts ;
- la classification des risques LCB-FT et les niveaux de vigilance associés ;
- les justificatifs de formation continue et la liste des conventions avec les fournisseurs, avec la grille des rémunérations perçues.
Pour chaque dossier client, il faut pouvoir présenter le document d’entrée en relation daté, la lettre de mission signée, les justificatifs d’identité vérifiés au bon moment avec le niveau de risque attribué, le questionnaire de connaissance client, les préférences de durabilité sur les trois axes, le rapport d’adéquation, l’information ex ante sur les coûts personnalisée au montant et le reporting ex post annuel.
Un test révélateur consiste à tirer trois dossiers clients au hasard et à chronométrer le temps nécessaire pour réunir toutes ces pièces, datées et signées. Au-delà d’une heure par dossier, l’organisation actuelle a peu de chances de tenir le délai d’un contrôle CORE.
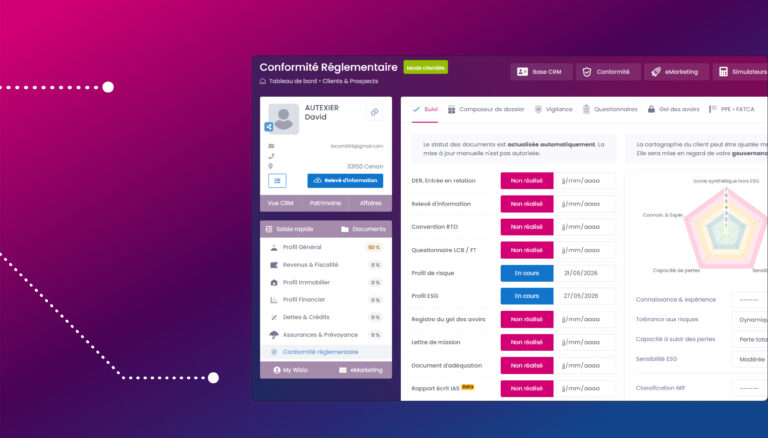
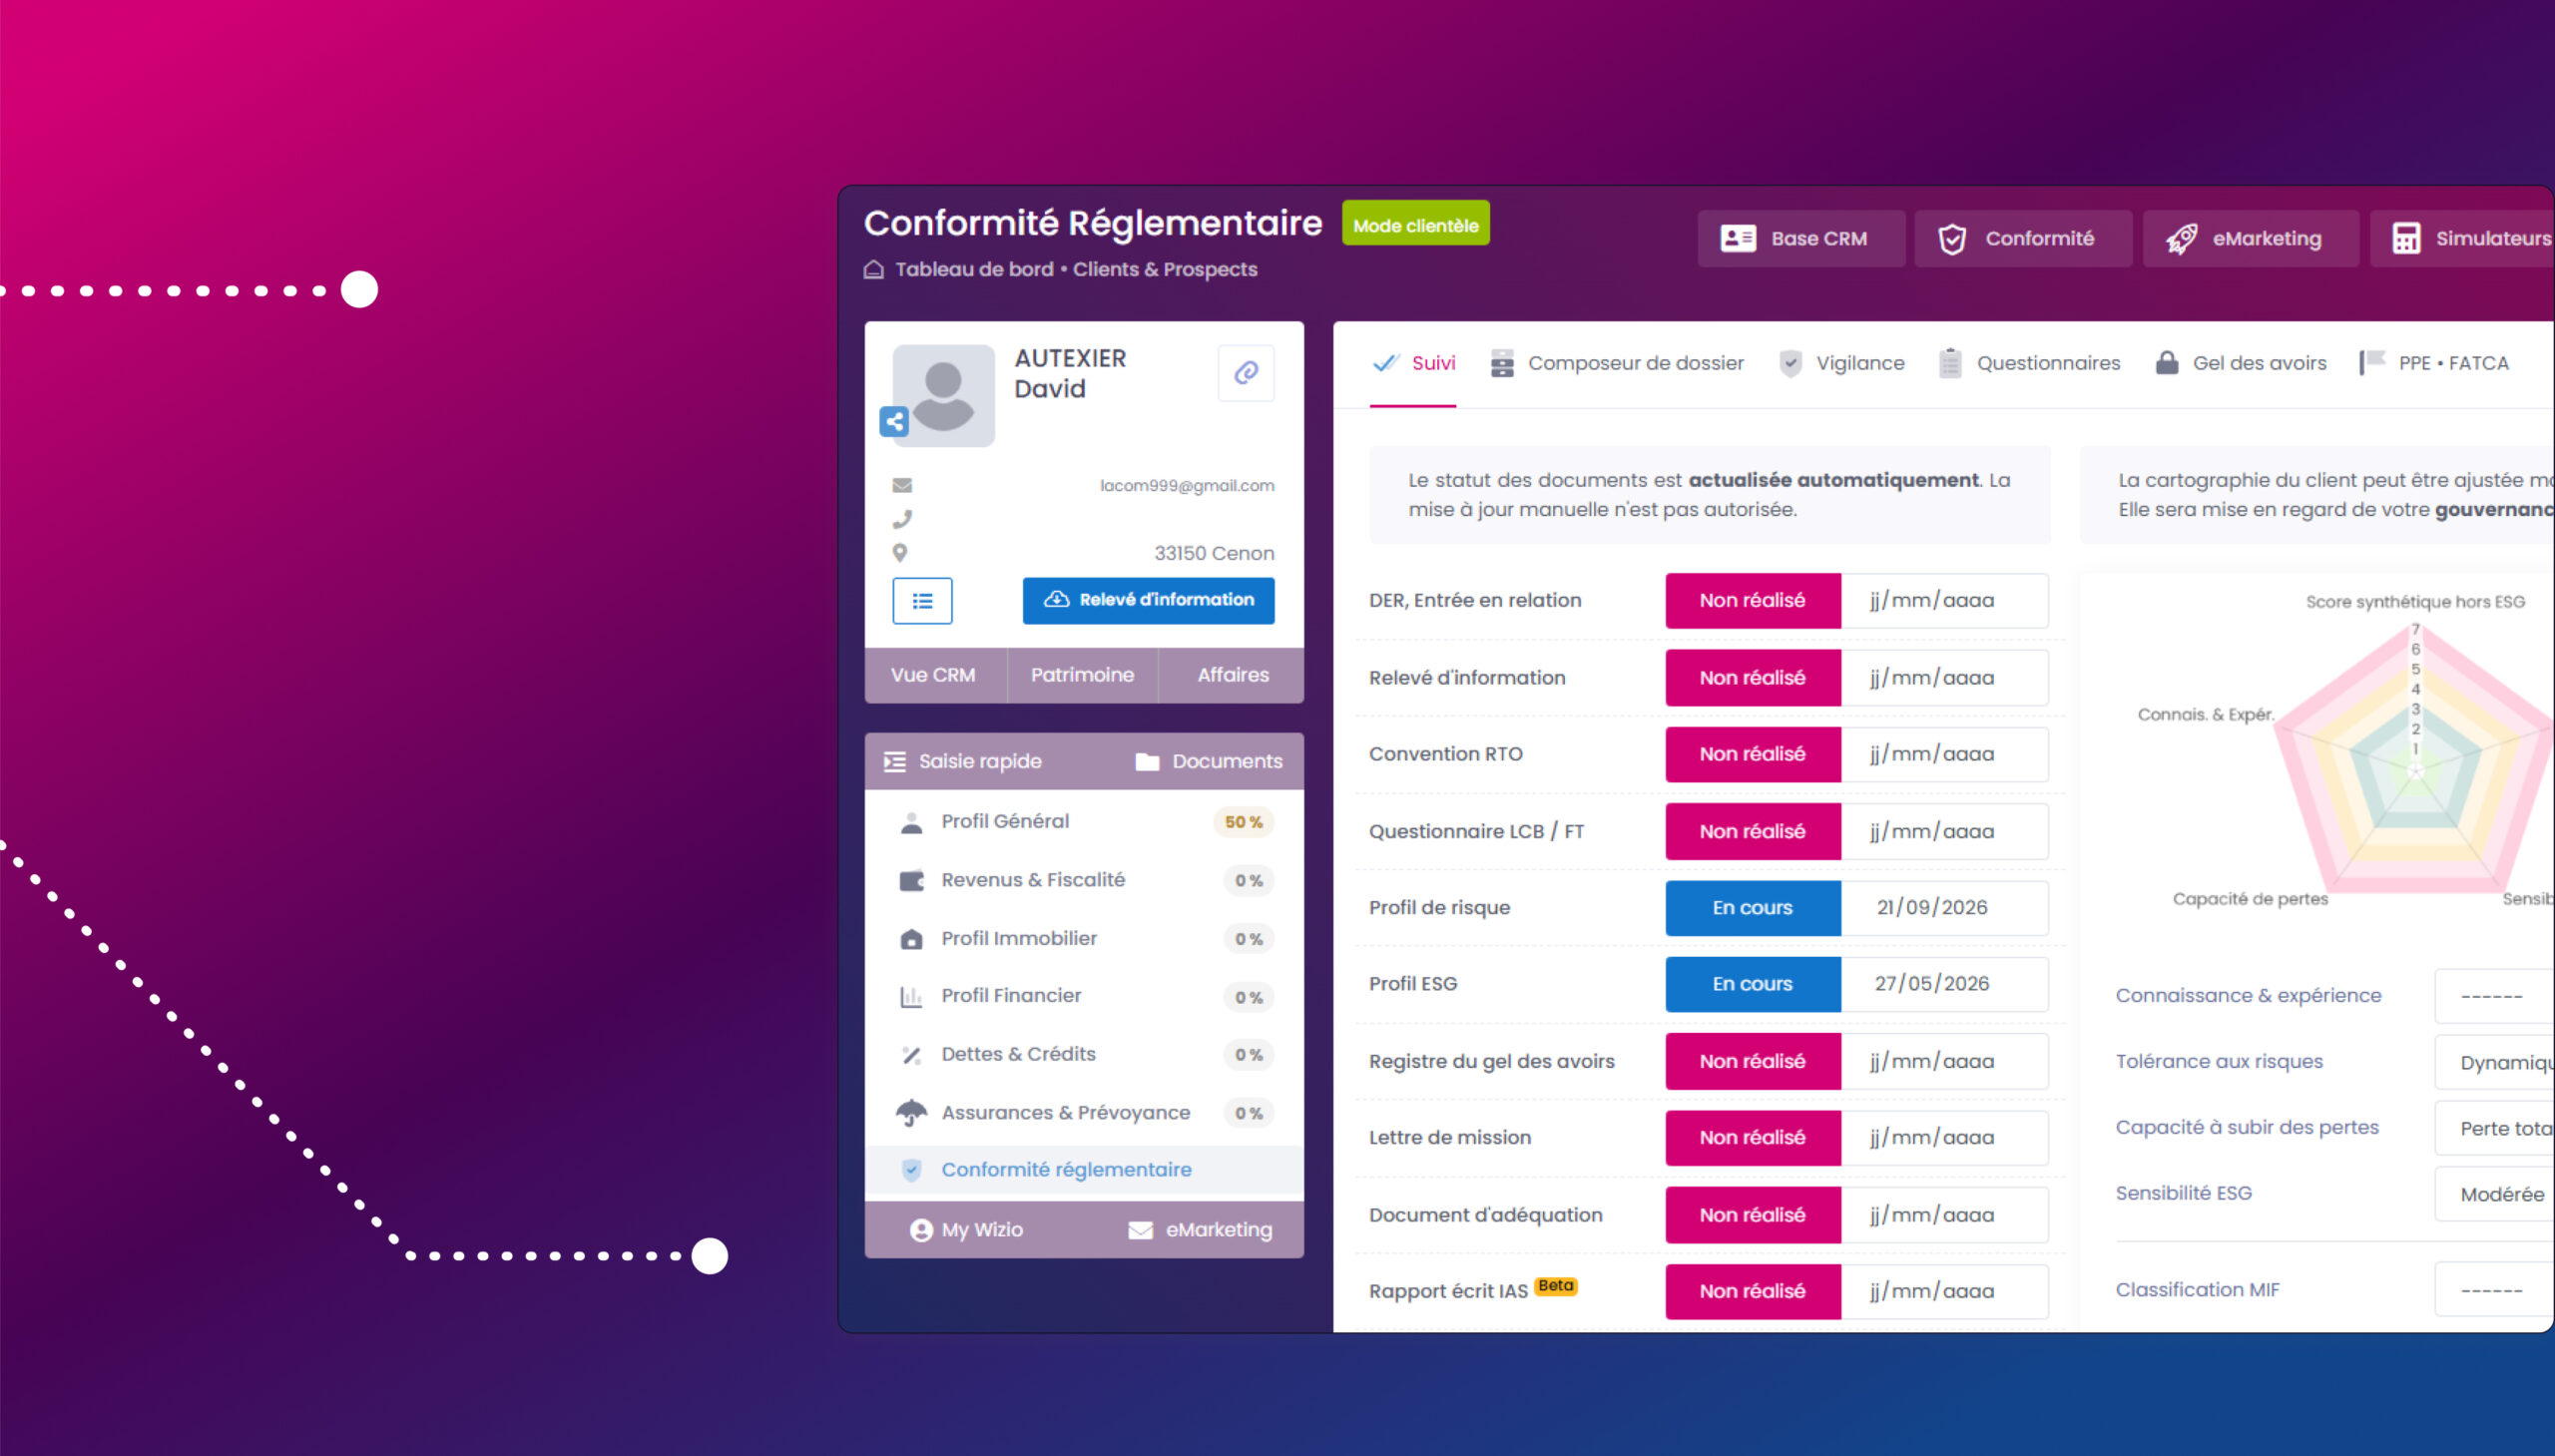
Trois principes font alors la différence. D’abord, un seul endroit pour tout : chaque document réglementaire rattaché à la fiche client, horodaté et signé. Ensuite, des parcours qui empêchent l’oubli : si le rapport d’adéquation ne peut pas être généré tant que les préférences de durabilité ne sont pas renseignées, l’erreur ne peut pas se produire. Enfin, une vue d’ensemble du cabinet qui signale les dossiers incomplets, les pièces d’identité expirées ou les lettres de mission manquantes, pour corriger avant le contrôle plutôt que pendant.
C’est la logique du module Conformité de Wizio, lauréat Patrimonia 2025 dans la catégorie « Innovation digitale – Audit & Conformité ». Le parcours client y génère et archive le document d’entrée en relation, la lettre de mission et le rapport d’adéquation, dans un environnement dont les garanties de sécurité sont détaillées par l’éditeur. Avec l’extension Wizio Team, un responsable conformité peut suivre les dossiers de l’ensemble des conseillers du cabinet.
Au fond, le contrôle CORE ne crée pas de nouvelles obligations : il rend visible, en dix jours, l’écart entre ce qu’un cabinet fait et ce qu’il peut démontrer. Les cabinets qui auront organisé leurs preuves en amont aborderont l’appel de l’AMF comme une formalité plutôt que comme une course contre la montre.