
L’essentielEntre 2020 et 2025, l’indice des prix à la consommation américain a progressé de plus de 22 %, selon le Bureau of Labor Statistics. Le ralentissement de l’inflation qui a suivi le choc de 2021-2022 n’a pas effacé cette hausse : les prix augmentent moins vite, mais ils ne baissent pas. Pour un investisseur, la question dépasse donc le niveau du dollar : c’est celle du rendement réel du capital, après inflation. Une performance positive ne suffit plus, encore faut-il qu’elle augmente le pouvoir d’achat.
Un dollar détenu en 2020 n’a plus la même valeur économique aujourd’hui. Sa valeur faciale n’a pas changé, mais la quantité de biens et services qu’il permet d’acheter a nettement diminué.
Le phénomène est particulièrement visible depuis le choc inflationniste de 2021-2022. Les prix américains ont fortement augmenté, et le ralentissement de l’inflation n’a pas effacé cette hausse. Pour un investisseur, le sujet dépasse donc le simple niveau du dollar : la vraie question est celle du rendement réel du capital.
Le dollar vaut toujours 1 dollar, mais il achète moins
Le Bureau of Labor Statistics (BLS) permet de mesurer directement l’évolution du pouvoir d’achat du dollar à partir de l’indice des prix à la consommation (CPI). En moyenne annuelle, cet indice est passé de 258,8 en 2020 à 317,0 en 2025. Les données mensuelles montrent qu’il atteignait 327,1 en août 2026.
+22 %
Concrètement, une même somme d’argent permet d’acheter sensiblement moins de biens et services qu’au début de la décennie. Sur une période plus longue, le calculateur d’inflation du BLS indique qu’un dollar de janvier 2000 a le même pouvoir d’achat que 1,98 dollar en août 2026.
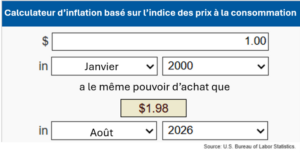
Le chiffre de –23 % de pouvoir d’achat doit toutefois être interprété avec prudence : le résultat exact dépend de la période de référence retenue et du point de mesure du CPI. Le BLS rappelle lui-même que le pouvoir d’achat du dollar se calcule en rapportant le niveau des prix entre deux périodes, comme le fait son calculateur d’inflation.
Le choc inflationniste de 2021-2022 a changé la donne
Le principal problème tient à l’accumulation des hausses de prix. En 2021, l’économie américaine est sortie rapidement de la pandémie, alors que les chaînes d’approvisionnement restaient sous tension. En 2022, l’inflation s’est encore accélérée sous l’effet du choc énergétique et alimentaire.
Depuis, l’inflation a nettement ralenti, mais les prix ne sont pas revenus à leur niveau d’avant crise. C’est toute la différence entre désinflation et déflation.
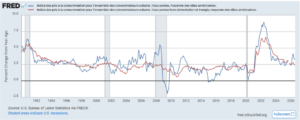
Passer d’une inflation de 8 % à 3 % signifie que les prix augmentent moins vite, pas qu’ils baissent.
3,4 %
Le rendement nominal peut être trompeur
Un placement qui rapporte 5 % une année où l’inflation atteint 5 % n’a pratiquement pas créé de richesse supplémentaire en termes réels.
C’est pour cette raison que les marchés obligataires distinguent les taux nominaux des taux réels. Le rendement réellement obtenu correspond à ce qu’il reste une fois l’inflation prise en compte.
Cette problématique concerne particulièrement les investisseurs qui détiennent une part importante de liquidités ou d’actifs à rendement fixe. À l’inverse, certains actifs peuvent bénéficier indirectement d’un environnement inflationniste. Les entreprises capables d’augmenter leurs prix sans perdre trop de demande peuvent préserver leurs marges et faire progresser leurs bénéfices en termes nominaux.
La Fed doit défendre la valeur réelle de la monnaie
La lutte contre l’inflation reste au cœur de la politique monétaire américaine. En septembre 2026, la Réserve fédérale a relevé son taux directeur de 25 points de base, pour le porter entre 3,75 % et 4,00 %. Elle a indiqué que l’inflation restait élevée et que l’objectif demeurait un retour vers 2 %. Ses dernières projections prévoient encore une inflation PCE de 3,7 % en 2026, avant un ralentissement à 2,3 % en 2027.
Le véritable indicateur à surveiller n’est donc pas uniquement la performance affichée par un portefeuille, mais son rendement réel après inflation. Dans un environnement où les prix restent durablement plus élevés qu’en 2020, générer une performance positive ne suffit plus : il faut d’abord vérifier qu’elle permet réellement d’augmenter le pouvoir d’achat du capital.